8月下旬,A股上市银行进入2026年半年报集中披露窗口。截至8月26日,平安银行、宁波银行、江苏银行、南京银行、重庆银行、贵阳银行、江阴银行、瑞丰银行、苏农银行已正式披露中期业绩,浦发银行、渝农商行发布业绩快报。叠加金融监管的全行业二季度指标,银行业上半年的基本面轮廓已经清晰——行业整体企稳,但内部强弱分化已成为常态,并日渐拉开差距。
盈利整体正增长
梯队差距彻底拉开
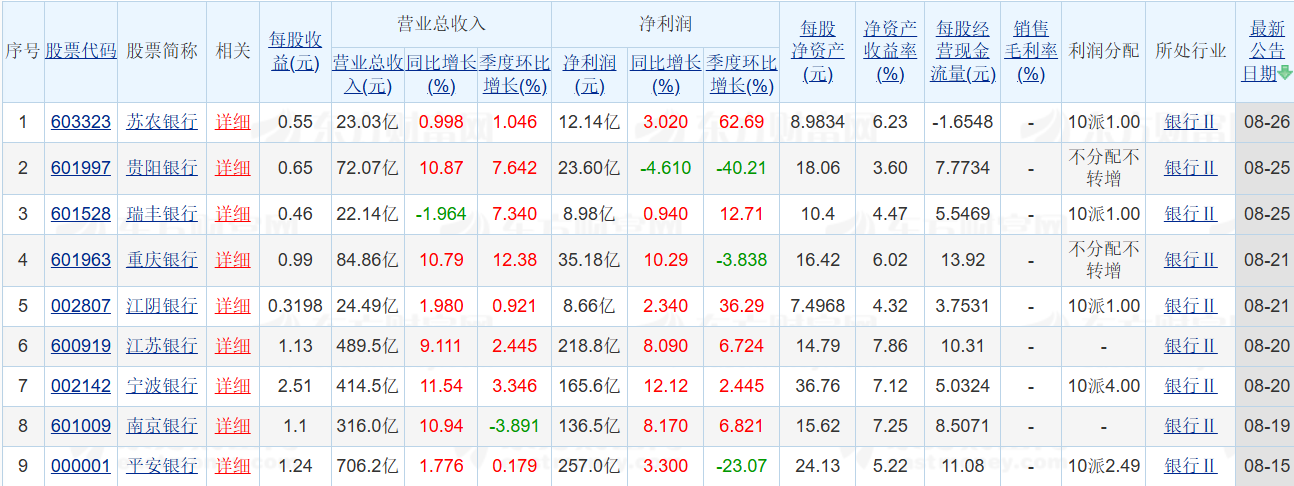
首批披露半年的银行中,绝大多数银行实现营收、归母净利润双正向增长,但分化肉眼可见。瑞丰银行营收同比下降1.96%,依靠拨备调节实现净利润微增0.94%;贵阳银行营收大涨10.87%,归母净利润反而下滑4.61%,出现典型的“增收不增利”,原因是对部分风险资产加大减值计提力度。这两类情况直观体现了行业内部分化。
城商行成为本轮业绩的领头羊。宁波银行上半年营收414.50亿元、归母净利润165.62亿元,同比分别增长11.54%、12.12%,在首批银行中增速领跑;南京银行营收315.96亿元,同比增长10.94%,净利润136.50亿元,增长8.17%;江苏银行营收489.52亿元,增长9.11%,净利润218.76亿元,增长8.09%;重庆银行营收、净利润双双保持10%以上增速。优质区域城商行展现出很强的经营韧性。
全国性股份行增速更为温和。平安银行上半年营收706.17亿元、归母净利润256.96亿元,增速分别为1.78%、3.32%,结束此前利润承压局面,实现增速转正;浦发银行业绩快报显示归母净利润增长4.08%。股份行整体温和修复,很难复制城商行的高增速。
农商行板块冷暖不一。渝农商行营收、净利润分别增长7.81%、6.09%,表现稳健;苏农银行营收23.03亿元,增长1.00%,归母净利润12.14亿元,增长3.02%。
收入结构上,利息净收入仍是基本盘,非息收入分化巨大。宁波银行中间业务保持较快增长,财富管理业务贡献突出;但部分银行中间业务承压,南京银行手续费佣金收入出现同比下滑,承销费率下行、业务成本抬升形成拖累。
中间业务还没有成为银行业稳定的第二增长曲线。中信证券研报判断,当前上市银行整体经营格局稳定,盈利增速小幅修复,近期银行板块取得相对收益,跑赢多数行业,但行情是结构性的,不是普涨行情。
净息差筑底不是反转
近四年首次环比回升
净息差是今年中报季最重要的行业拐点信号。监管数据显示,2026年二季度商业银行整体净息差1.41%,环比一季度回升1个基点,结束自2022年一季度以来持续单边下行的态势,为近四年首次环比回升。
但拆开看不同类型银行,改善节奏并不一致:国有大行、城商行、农商行实现环比上行;股份制银行净息差1.54%,环比持平,没有跟随回升。息差企稳的核心驱动力来自负债端改善:过去两年大量高息定期存款陆续到期,银行替换成更低利率的新存款,计息负债成本普遍下行。比如平安银行吸收存款付息率1.38%,同比下降38个基点;江阴银行存款付息率1.32%,同比下降29个基点。
已披露中报的银行,分化明显。贵阳银行净息差回升14个基点,重庆银行息差逆势回升,江阴银行净息差1.57%,环比企稳回升3个基点,瑞丰银行净息差1.49%,同比上升0.03个百分点;但头部的江苏银行、南京银行净息差相比去年全年仍有小幅收窄。原因在于,优质城商行信贷投放更积极,愿意下沉投放收益率相对偏低的对公实体贷款,资产端收益率下行抵消了负债成本改善的红利。
值得注意的是,息差环比回升1个基点,是从历史底部震荡企稳,不代表马上大幅反弹。当前行业整体净息差1.41%,依旧处在历史偏低水位。
机构普遍预判,三季度息差大体维持现有水平,银行业盈利修复是慢节奏的渐进过程,不能期待短期大幅改善。
资产质量稳健
压力在中小机构
银行的资产质量看两个核心指标:不良贷款率代表坏账占比,拨备覆盖率代表银行提前计提的风险缓冲垫,数字越高抗风险能力越强。
从首批披露数据看,头部银行资产质量表现十分亮眼。宁波银行不良贷款率0.76%,与上年末持平,拨备覆盖率373.35%;江苏银行不良率0.81%,创下上市以来最优水平;南京银行0.82%,江阴银行0.81%,苏农银行0.86%,均维持低位;拨备覆盖率普遍在300%以上,江阴银行达349.17%,苏农银行340.05%,安全垫很厚。平安银行不良率1.05%,与上年末持平;渝农商行、重庆银行不良率小幅下行。
数据也显示,区域经济环境、下沉客群质量直接影响地方银行的贷款表现,比如贵阳银行不良率升至1.78%,瑞丰银行不良率1.09%,较年初上升0.1个百分点。
行业监管数据显示,二季度商业银行整体不良贷款率1.52%,环比微升1个基点,关注类贷款占比环比上行4个基点。
总体而言,上市银行头部群体风控扎实,但不能用头部样本代表全部银行业。部分区域中小银行面对地方实体压力,资产质量仍然存在压力,行业呈现“大盘稳、局部有压力”的格局。
进入分化时代
投资关注硬指标
初步来看,2026上半年银行业全貌已经清晰:
盈利实现温和修复,但不是齐涨齐跌,优质城商行韧性最强,股份行平稳,农商行内部分化最大,出现增收不增利、营收下滑等现象;
净息差结束多年单边下行迎来近四年首次环比拐点,但修复力度有限,存款利息下降是主要功臣,不同银行受益程度差异明显;
资产质量整体可控,头部上市银行安全垫充足,但局部中小机构仍有风险压力,潜在关注类贷款迁徙风险不能忽视。
中信证券研报展望,三季度息差、资产质量核心变量有望保持稳定,全年盈利修复趋势积极,银行板块全年绝对收益行情有望延续。
不过,必须客观看到,目前只是首批银行披露,完整行业图景仍待后续大量银行披露验证,信贷需求、存款成本变化依旧会持续扰动经营,息差企稳也不等于银行困境彻底结束。
对于投资银行股的投资者而言,要意识到银行股已经彻底告别过去普涨时代,基本面分化将长期持续。投资要落实到单家银行的盈利增速、净息差走向、不良率和拨备覆盖率几个硬指标交叉判断,不要被单一数据误导。
但总体而言,银行业已熬过了净息差持续快速下行的最难阶段,迎来边际改善窗口,但这种修复是温和、结构性的,全面反转还没有到来。
南方+记者 黎华联