9月9日收盘,宇树科技报513.93元/股,市值2079亿元。较上市首日盘中4449亿元的高点,市值已蒸发超五成。
宇树科技的股价,折射的恰是当前资本对具身智能的极致追捧与残酷重估。
2026年以来,资本以前所未有的热情涌入具身智能。上半年国内融资总额达935亿元,约为去年同期的五倍;一级市场百亿估值企业增至22家,智元、银河通用、它石智航纷纷启动或筹划上市。
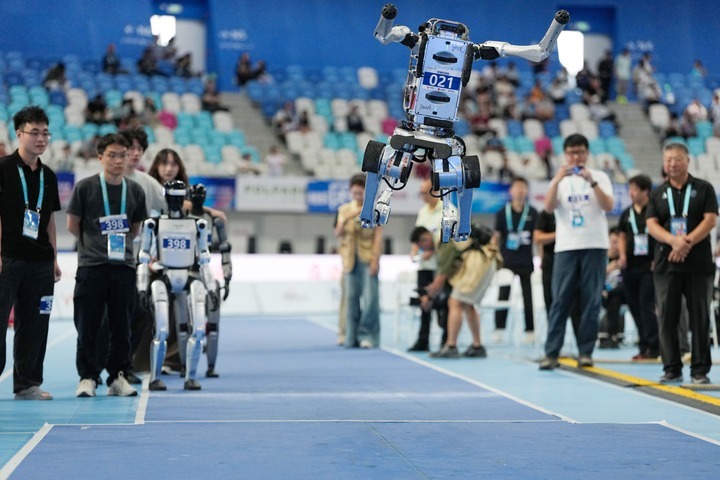
然而,深入产业一线采访,记者发现另一幅图景:全球上半年2.2万台出货量中,超六成流向文娱商演和科教数采,真正进入智能制造和仓储物流的不到两成。一位投资人告诉记者:“当一笔百万元级别的订单足以撬动上游供应商百亿级的估值想象,资本市场的叙事与产业端的现实之间,正在出现越来越大的裂口。”
在业内看来,这背后是具身智能行业正面临一个系统性的结构性矛盾:资本市场用“终极想象”给行业定价,而产业本身仍处于“初级阶段”。
宇树科技的股价回落,并非市场对具身智能失去信心,而是前期快速定价之后,资本开始从产业想象回到商业现实。一个被提前赋予高估值的行业,正在进入兑现能力的阶段。“现在兑现的进度,远比资本市场预期的要慢,但市场明显已经过热。”前述投资人表示。
资本抢跑:豪赌具身智能
2026年上半年的具身智能赛道,像一场被按下“快进键”的资本盛宴。
据IT桔子统计,上半年国内具身智能领域融资总额达到935亿元,约为2025年同期的5倍;融资事件322起,同比增长137%。若将统计周期拉长至2025年7月至2026年6月,融资总额突破960亿元,融资事件超过500起。
融资节奏越来越快。据公开报道,千寻智能3个月内完成4轮融资,累计融资超45亿元;自变量机器人在两个多月内连续完成B轮、B+轮、B++轮及C轮融资。一位长期关注具身智能的投资人表示,热门项目往往在短时间内完成多轮融资,机构之间的竞争也更加激烈,“很多机构都担心错过这一轮”。
伴随着资本的加速涌入,企业估值快速攀升。百亿元估值企业从2025年的3家至少增至22家。部分灵巧手企业不到两年间,估值从不足10亿元跃升至200亿元。
在一些更早期的项目上,估值上涨甚至跑在企业成立之前。一位业内人士透露,有公司尚未注册便开始接触第二轮融资;注册半个月、员工不足20人,估值已达到10亿美元。
“疯狂。”北京一名投资机构人士这样形容过去半年的市场。
这种狂热最直接的体现,是投资人的决策方式也在变化。多位投资人提到,热门项目的融资窗口越来越短。企业开始主动筛选机构、控制额度,头部项目甚至出现“见不到创始人”“拿不到份额”的情况。对部分投资机构而言,首先要回答的已经不是“这个价格贵不贵”,而是“还能不能进去”。
一位VC投资人向记者坦言,在一个技术路线尚未完全收敛、商业化又难以准确预测的行业里,传统估值方法很难真正发挥作用。收入、利润、现金流都不足以解释一家早期机器人企业数十亿元乃至上百亿元的价格,团队背景、产业资本阵容、头部机构是否进入,以及下一轮融资能否继续抬升估值,反而成为重要参考。
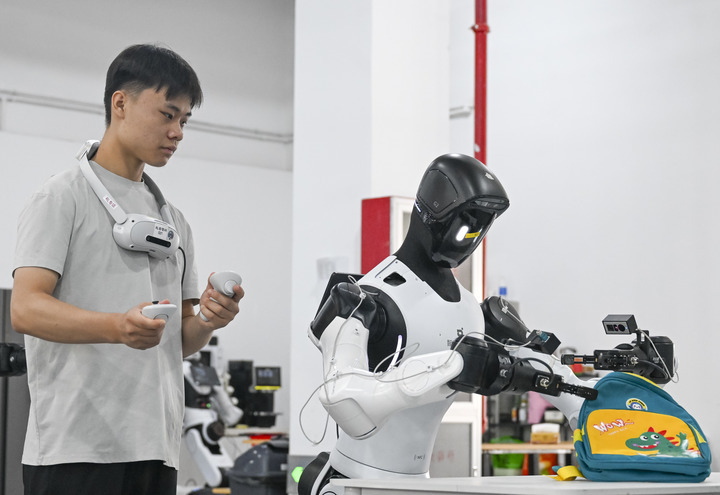
“这是一场典型的共识交易。”上述投资人表示,当越来越多资本相信具身智能可能成为继新能源汽车、大模型之后的新一轮产业浪潮,“错过”开始成为另一种风险。投资逻辑逐渐转向争夺头部项目:先拿到席位,再等待技术、订单和下一轮融资验证判断。
值得关注的是,从上半年的融资数据看,当前具身智能赛道的出资人的结构也在发生变化。
大额融资中,百度、字节跳动、小米、美团、上汽等产业资本,以及地方国资、政府引导基金频繁出现。一位VC合伙人告诉记者,项目进入数亿元甚至数十亿元融资阶段后,传统财务投资机构很难独立承接,产业资本和国资成为重要的接棒者。
它们看中的也不只是财务回报。互联网大厂希望提前卡位下一代智能终端,制造业企业寻找新的产业链机会,地方国资则希望在新一轮产业竞争中抢占落点。资本、产业和地方资源由此汇集到同一个赛道。
但狂热之下,警惕也在上升。
今年7月,联想集团副总裁、联想创投管理合伙人王光熙公开表示,具身智能“确实过热了,估值炒得有点高”。在他看来,如果一家企业一个月连续完成三轮融资、估值三次变化,“从常识上判断显然有问题”。
势乘资本合伙人刘英航也认为,当前行业估值已经处在较高水平。如果机器人长期停留在演示、科研和营销场景,而无法进入更大规模的生产环节,高估值将越来越难以获得产业基本面的支撑。
上市竞速:企业争夺时间窗口
资本在抢项目,机器人企业也在抢时间。
宇树科技从IPO申请获受理到过会,仅用了70余天。这条闪电般的上市速度,为整个行业划定了一个清晰的时间坐标。
紧随其后的是一条越来越长的排队名单。截至2026年7月,已有近50家具身智能公司进入港股或A股上市流程。港股市场有30至50家同类公司正在冲刺IPO。仅2026年上半年,业务涉及机器人、具身智能领域的排队IPO企业就达到51家。启明创投统计,过去两年国内新成立的具身智能企业超过370家。
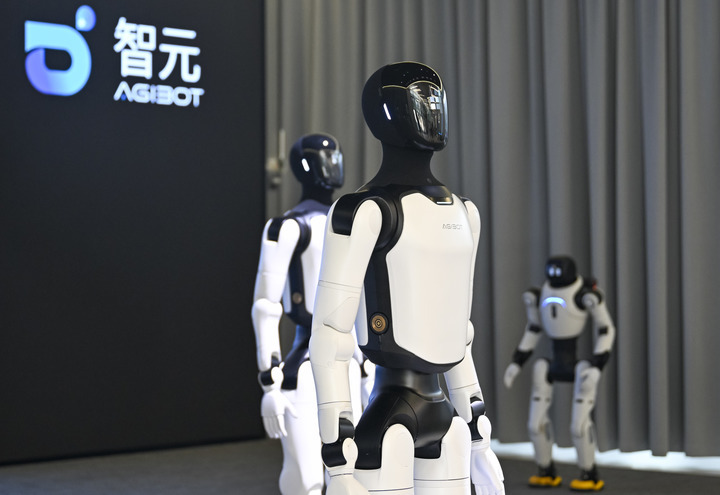
“今年不上,明年可能就没机会了。”今年6月,在北京智源大会的一场具身智能CEO论坛上,多位创业者谈到一个共同判断:随着行业进入大规模训练阶段,算力、数据、人才投入都将快速增加,融资的重要目的之一,就是提前“储备弹药”。
钱正在成为技术竞赛的一部分。这也解释了为什么2026年以来,头部机器人企业一边加快融资,一边密集走向资本市场。
“以往企业上市往往是企业进入成熟阶段后的结果。但在具身智能行业,情况正在发生变化。”一位投资者人表示,当前行业的竞争还没有进入稳定格局,谁能够更快获得资金,谁就能够投入更多算力和数据,招到更多核心人才,也有更大的机会率先完成产品迭代和规模化量产。“这个阶段不是等商业模式完全跑通以后再融资,而是要用融资给自己买时间。”他说,这几乎是行业共识,于是不少企业仍处于技术验证和商业化早期,却已经开始把资本运作前置。
对企业而言,进入公开市场不仅可以获得新的融资渠道,还意味着估值有了公开价格,早期投资机构有了退出通道,企业在供应链、人才和产业合作中的议价能力也可能随之提升。对于仍在快速扩张的机器人企业而言,谁率先上市,谁就可能获得下一阶段竞争中的资本优势。
宇树科技的上市进一步强化了这一预期。上市首日,宇树科技市值一度冲上4449亿元。尽管此后迅速回落,但对一级市场而言,一个此前很难被定价的具身智能企业,第一次获得了公开市场的价格锚点。
商业落地:等到具身智能的“ChatGPT时刻”
上市窗口的提前打开,意味着许多公司在商业模式尚未验证、技术路线尚未收敛的情况下,就被推向了资本市场的聚光灯下。
但当越来越多机器人企业排队走向资本市场,新的问题也随之而来:在融资速度和上市进度之外,它们究竟已经形成了多少可以持续的收入,又有多少机器人真正进入了生产现场?
从出货量看,具身智能已经进入快速增长期。2026年上半年,全球具身智能机器人出货量约2.2万台。
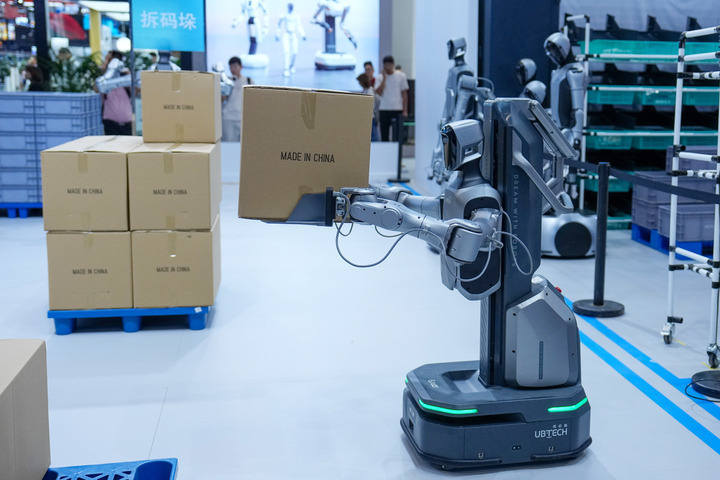
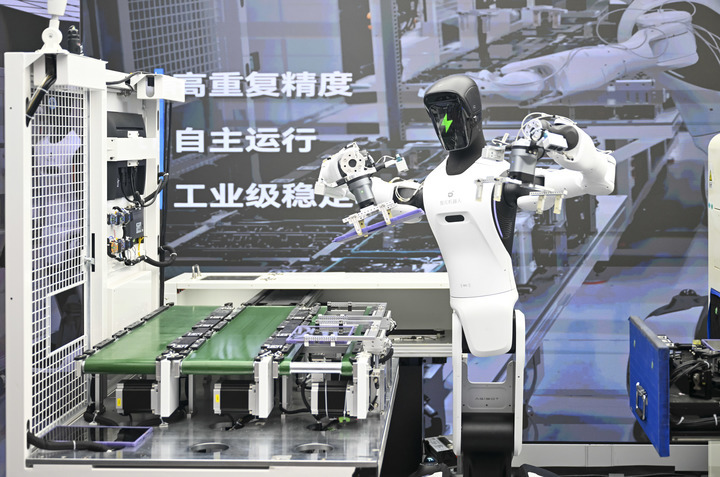
但进一步拆解这些人形机器人的去向,另外一个客观现实无法被忽视:超过六成的具身智能机器人仍流向文娱商演、科研教育和数据采集,真正进入智能制造、仓储物流等生产环节的不足两成。
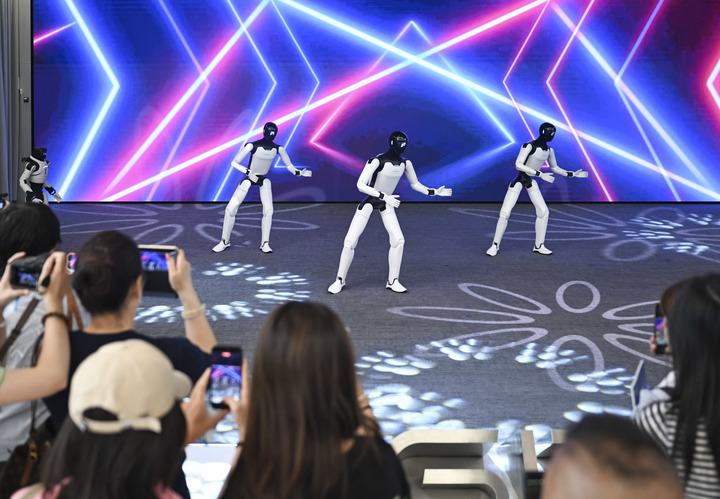
“生产场景的门槛要高得多。”一位业内人士解释,商演、科研场景更看重展示效果和技术验证,而进入工厂、仓库,机器人必须长期稳定运行,并在效率、成本、故障率等指标上证明价值。“只有真正进入生产流程,并形成持续使用和复购,才意味着商业化开始跑通。”
即便是商业化程度走在行业前列的宇树科技,也尚未完全跨过这道门槛。2025年,宇树科技实现营业收入16.99亿元,人形机器人销量5215台。但从应用结构看,2025年1—9月,人形机器人收入中73.60%来自科研教育,行业应用占比仅9.01%;其中,用于智能制造、智能巡检和物流配送等明确生产场景的收入为1570.20万元。
“机器人卖出去”不等于“机器人真正用起来”。在采访中,多位业内人士提到,当前一部分订单来自科研机构、学校、展厅和数据采集基地,另一部分则来自产业伙伴、投资方和地方国资参与建设的训练基地。订单虽能够形成收入,却未必意味着终端生产需求已经成熟。
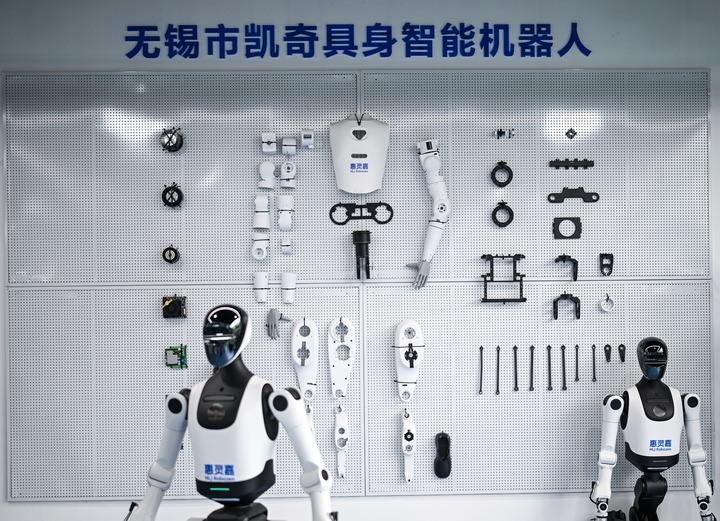
更关键的是还有复购。对制造业客户而言,决定是否继续采购的并不是机器人能否完成一次演示,而是能否长期、稳定地完成工作,并在效率、成本和维护周期上形成明确优势。
这也是资本开始重新审视订单“成色”的主要原因。一位投资人告诉记者,过去市场更关注“有没有订单”,现在越来越多机构开始区分订单来源,“如果客户本身就是股东、供应商或者生态合作伙伴,这种订单和真正第三方客户持续采购的价值,是不一样的。”
事实上,具身智能的商业化困境并非中国企业独有。即使是被视为全球人形机器人风向标的特斯拉,Optimus距离真正大规模进入生产环节仍有距离。
今年1月,马斯克在特斯拉业绩会上表示,Optimus仍处于研发阶段,虽然已经能够完成部分基础工厂任务,但尚未形成实质性生产应用,预计到2026年底才会出现较为明显的产量提升。
到今年7月,特斯拉披露的最新进展显示,弗里蒙特工厂正在安装第一代Optimus生产线,计划年内启动生产。值得注意的是,首批机器人并非直接进入汽车生产线,而是主要用于Optimus Academy采集训练数据、继续开发和验证功能。
这意味着,即便是拥有制造体系、供应链和应用场景优势的特斯拉,也仍在跨越从“机器人能完成任务”到“机器人能够稳定进入生产流程”的门槛。
“这个进度比市场预期是远远落后的。”一位长期观察行业的人士表示,从中国到美国,人形机器人面对的其实是同一道商业化考题:能做出机器人,与能够让机器人稳定、低成本地进入生产流程,中间仍有相当长的距离。
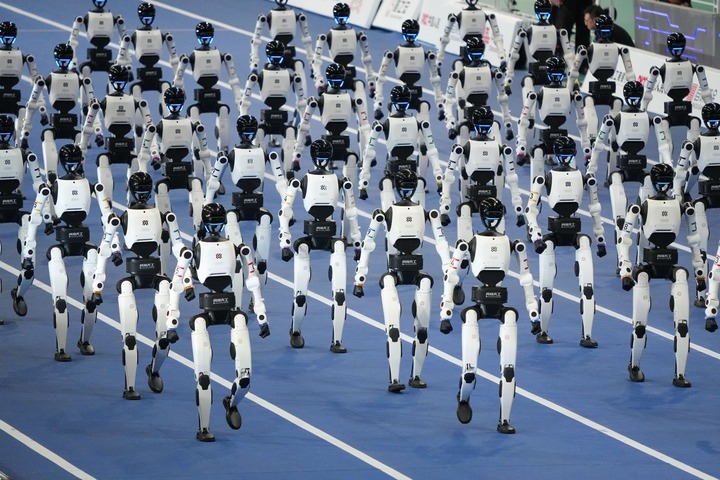
过去一年,市场更多是按照产业终局给企业定价——市场相信,机器人终有一天会进入工厂、仓库乃至家庭,成为继汽车、手机之后又一个万亿级终端。但随着越来越多企业走向公开市场,资本开始要求这个宏大的未来给出更具体的兑现路径——多少机器人真正进入生产场景,能否形成持续订单,效率提升能否覆盖采购和维护成本。
这并不意味着具身智能的长期价值正在被否定。恰恰相反,正因为产业前景足够大,资本才愿意投入如此巨量的资金。变化在于,当最初的稀缺性和想象力被充分定价之后,市场正在从“相信未来”转向“核验未来”。
宇树科技上市后的剧烈波动,或许正是这场转变最直观的注脚——资本仍在下注具身智能,但下注的方式已经开始改变。下一阶段真正决定企业估值的,不再是谁融资更快、谁率先上市,而是谁能最先让机器人走出演示场,稳定地站上生产线。
采访中,一位投资人说,全行业都在等待具身智能的“ChatGPT时刻”——一次足以跨越技术与商业化临界点的突破,让机器人从“看得见的未来”,真正变成大规模可用的产品。
这个时刻尚未到来,但资本已经提前下注。宇树科技的重估提醒市场,在它到来之前,想象力与现实之间的距离,仍将左右着具身智能的定价。
南方+记者 陈颖
图片来源:新华社