
最近
我们后台收到不少关于
住房公积金贷款额度的留言
例如可贷额度如何计算?
最高额度和最低额度是多少?
小编逐一为大家解答
关于购房贷款
可贷额度计算的知识点
你准备好了吗?
贷款额度=借款申请人个人账户缴存余额×缴存余额倍数×缴存时间系数×流动性风险系数。
夫妻共同申请公积金贷款且符合公积金贷款条件的(以下统称双缴存职工家庭),缴存时间的认定以主借款申请人为准,个人账户缴存余额可合并计算。
每笔公积金贷款的可贷额度按上述计算公式计算后还需根据住房价值、首付款比例、还贷能力系数、信用状况等规定综合评估借款申请人实际情况,取最低值确定(向下取整为1000元的整数倍)。
例:假设职工张三家庭在佛山购买首套住房申请公积金贷款,职工张三个人账户余额在申请公积金贷款时有3万元,缴存时长5年(即60个月),对应的缴存时间系数为1.5,其配偶李四个人账户余额在申请公积金贷款时有1万元,缴存时长1年(即12个月),对应的缴存时间系数为1,目前缴存余额倍数为16,我市流动性风险系数是1,当这笔公积金贷款选职工张三作为主借款人,那么按照计算公式计算,最高贷款金额是96万=(3+1)万×16×1.5×1。
重新调整后的贷款额度的计算方式也更为精准,个人账户余额越多、缴存时间越长,可以申请的贷款额度也就越高。
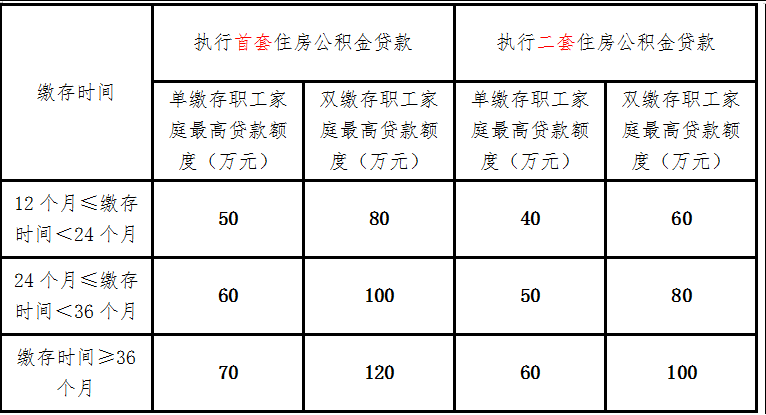
遵循“先存后贷、存贷挂钩”的原则,我市公积金贷款实行差别化贷款,即不同缴存时间对应不同的最高贷款额度。夫妻共同申请公积金贷款且符合公积金贷款条件的(以下统称双缴存职工家庭),缴存时间的认定以主借款申请人为准。在本市缴存住房公积金的高层次人才申请公积金贷款时,缴存时间按≥36个月认定。具体如下:
符合公积金贷款条件的职工申请公积金贷款时,贷款额度不足10万元的,按10万元计。
例:职工王五符合公积金贷款条件在申请公积金贷款时,测算出的最终贷款额度为5万元,其测算的贷款额度不足10万元,那么其最终贷款额度为10万元。
缴存时间分三个时间段:
1.累计依时足额缴存住房公积金1年(含)以上2年(不含)以下(即12个月≤缴存时间<24个月);
2.累计依时足额缴存住房公积金2年(含)以上3年(不含)以下(即24个月≤缴存时间<36个月);
3.累计依时足额缴存住房公积金3年(含)以上(即缴存时间≥36个月)。
作为计算家庭可贷款额度的其中一个因素,缴存时间的不同不仅对应不同的最高可贷额度,同时还对应不同的缴存时间系数。