
中国金茂去年逆势增长但稳而不强|冷眼看财报
1. 中国金茂2025年业绩稳健增长:签约销售额1135亿元(同比+16%),行业排名升至第8位,毛利、归母净利润同比增长,董事长陶天海评价为“全面实现高质量增长”。 2. 盈利与现金流承压:营收仅增1%近乎停滞,核心净利润仅增2%且依赖投资物业重估,经营现金流净额-81.22亿元未转正,销售回款效率低,需依赖融资维持运转。 3. 债务与业务结构失衡:净负债率升至约49%(绿档但压力增大),开发业务占比80%对主业依赖极强,持有型物业(投资-1%、酒店-5%)及多元业务(商业地产、酒店)表现疲软,金茂服务增收不增利(利润-18.8%)。 4. 行业风险与未来规划:市场复苏不确定性、资产减值及土储集中等外部风险未消;企业以“活得好”为目标,聚焦高能级城市,通过产品力提升优化结构,力争穿越周期。
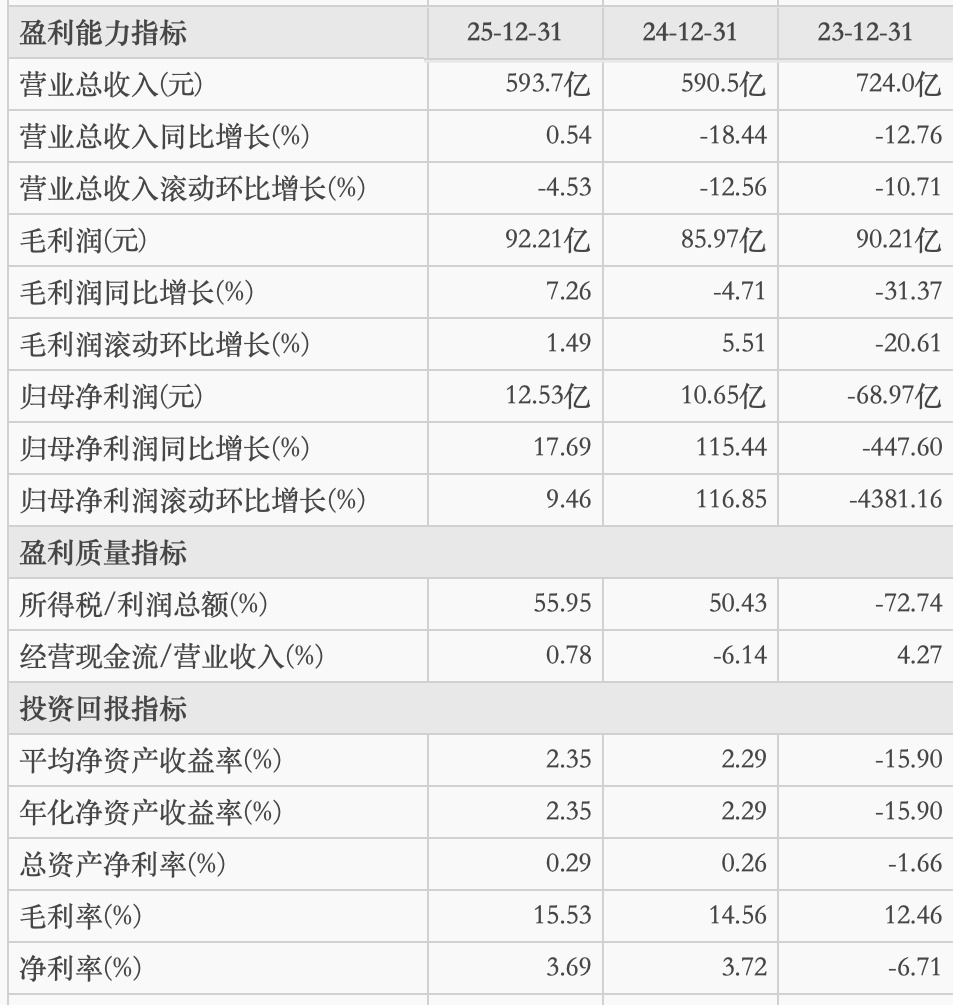
近日,中国金茂(00817.HK,简称“金茂”)发布的2025全年业绩报告显示,去年该公司签约销售金额1135亿元,同比增长16%;行业排名升至第8位,创历史新高。盈利方面,全年毛利92.21亿元,同比增长7%,整体毛利率升至16%;归母净利润(含投资物业公平值损益)12.53亿元,同比增长18%。
中国金茂董事长陶天海在发布会上,用“全面实现高质量增长”来表扬这份来之不易的成绩单。
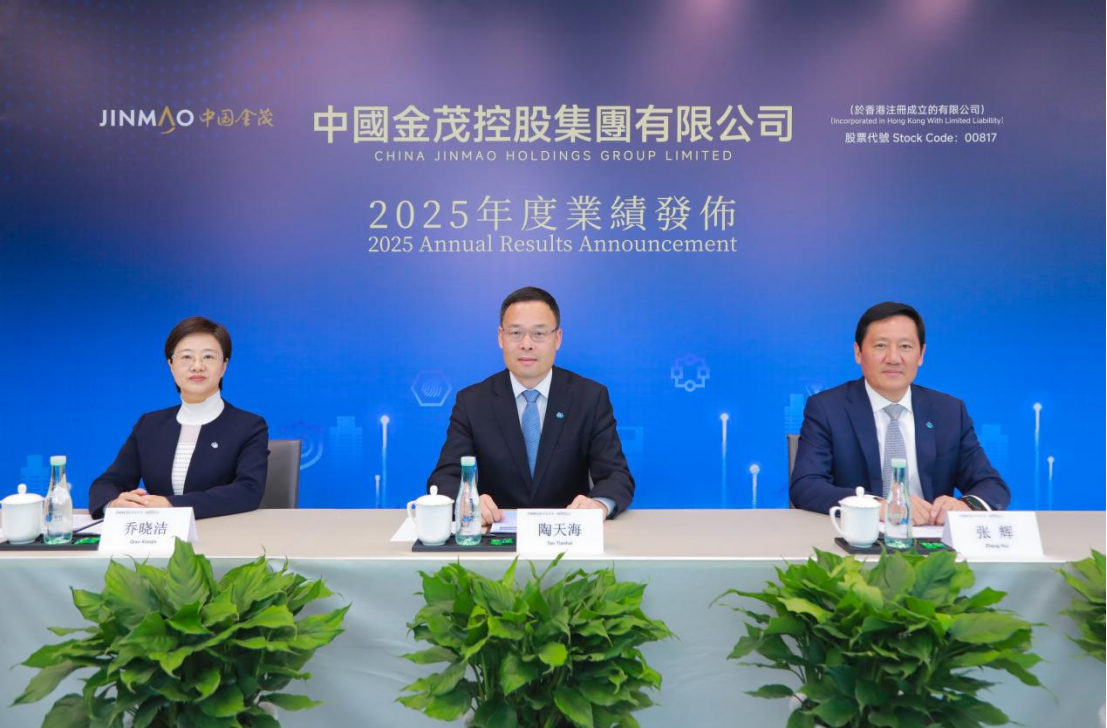
中国金茂管理层出席业绩会 受访者供图
不过,在南方+“冷眼看财报”栏目看来,中国金茂2025年报整体稳健,但仍有五大核心问题与隐忧。可简述如下:
其一,盈利质量偏弱,增长依赖非经常性收益。具体表现在,营收增长乏力、利润依赖公允价值、毛利率仍处低位。2025年其全年营收593.71亿元,仅同比增长1%,几乎停滞。虽然归母净利润同比增长了18%,但核心净利润仅增长2%,且增长主要靠投资物业重估,主业盈利韧性不足。毛利率虽同比增长了1个百分点,但仍显著低于行业历史中枢,盈利空间被持续压缩。
其二,现金流承压,经营造血不足。具体表现在经营现金流为负、回款压力较大。2025年该公司经营活动现金流净额为-81.22亿元,全年仍未转正,需要依赖融资维持公司运转。销售虽增16%至1135亿元,但销售回款效率未同步改善,叠加行业去化慢,现金流表现出持续紧张。
其三,债务与杠杆压力上升。具体表现在净负债率小幅抬升、有息负债规模扩大、融资成本虽低但依赖度高。2025年净负债率升至约49%,虽仍在绿档,但较前期上升,杠杆压力加大。资产总额增8%至4417亿元,负债同步扩张,债务负担加重。新增融资成本2.75%,虽处于行业低位,但融资规模大、对外部输血依赖强。
其四,业务结构失衡,多元板块拖累。具体表现在,开发业务占比过高、持有型业务下滑、金茂服务增收不增利。去年其物业开发收入494.75亿元,占比80%,对单一主业依赖极强,抗周期能力弱。物业投资收入-1%、酒店收入-5%,商业与酒店板块持续承压,未能形成有效第二增长曲线。金茂服务收入增长24%,但归母净利润-18.8%,利润率大幅下滑。
其五,行业与外部风险未消。具体表现在,市场复苏不确定性、资产减值风险、土储结构集中。当前行业仍在筑底,购房信心正在修复,销售增长持续性有待观察。存量项目与持有物业面临估值下调与减值压力,可能侵蚀后续利润。土储聚焦一二线,但核心城市竞争加剧、拿地成本高,未来盈利空间受限。
总的来说,根据南方产业智库上市房企健康指数和南方+房向标监测分析,中国金茂2025年虽然销售实现了逆势增长,财务保持绿档,但盈利质量、现金流、业务结构三大核心问题突出,后续需持续去杠杆、强回款、优化业务结构,才能真正穿越周期。
不过,业绩会上,中国金茂董事长陶天海等高管表示,虽然当下市场仍在筑底,但结构性机会依然存在。2026年,公司将贯彻“产品引领、客户至上”理念,通过产品力提升,为客户创造更多价值。在投资端,中国金茂将延续积极不激进的投资风格,聚焦高能级城市,投好投足,为公司未来发展打下坚实的基础。接下来,公司将以“活得好”为目标,进一步盘活存量、做优增量,力争“活出彩”,成为产品领先、结构合理、特色突出的头部城市运营商。
专题
冷眼看财报
南方+记者 冯善书